Boletín de las Cuentas Nacionales Financieras por Sector Institucional - II trimestre de 2026

A continuación, encuentra el resumen de las cuentas financieras por sector institucional y por instrumento financiero. Para mayor detalle consulte el Boletín técnico.

Fecha de publicación

Flujos financieros del segundo trimestre de 2026

1. Por sector institucional

De acuerdo con las Cuentas Financieras calculadas por el BR, en el segundo trimestre de 2026, el déficit en cuenta corriente de la economía colombiana alcanzó el 2,8 % del producto interno bruto (PIB) trimestral, frente al 1,8 % del mismo periodo del año 2025. Lo anterior está reflejado principalmente en los déficits del Gobierno General (6,4 %) y las sociedades financieras (0,6 %). Los superávits de los hogares (3,7 %) y las sociedades no financieras (3,0 %) contrarrestaron parcialmente el déficit total.
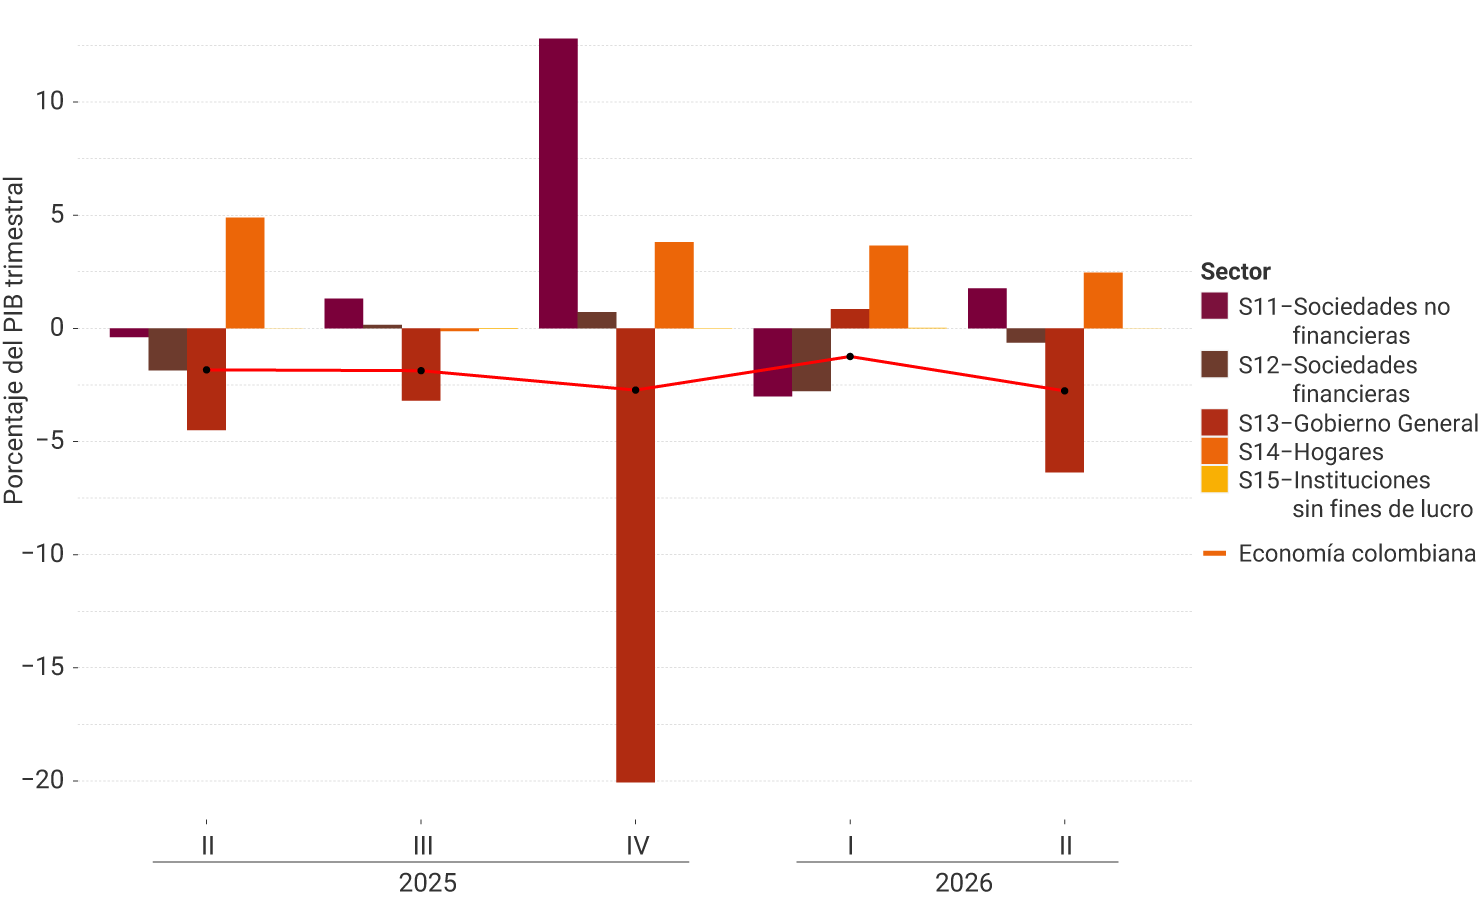
Gráfico 1. Déficit en la cuenta corriente de la economía colombiana y balances de ahorro e inversión por sector institucional, 2025 II – 2026 II
Gráfico de barras y línea cuyo eje vertical muestra porcentajes del PIB trimestral y el eje horizontal los trimestres I a IV de 2025 y el trimestre I de 2026. Las barras representan los balances de ahorro e inversión de cinco sectores institucionales: sociedades no financieras (S11), sociedades financieras (S12), Gobierno General (S13), hogares (S14) e instituciones sin fines de lucro (S15). La línea naranja representa el balance de la economía colombiana. Durante todo el período, la economía colombiana registra déficit en cuenta corriente cercano al 2% del PIB, con un deterioro en el cuarto trimestre de 2025 (aproximadamente −3%) y una mejora en el primer trimestre de 2026 (alrededor de −1,5%). Los hogares presentan de manera consistente superávits positivos, entre aproximadamente 2,5% y 5% del PIB. El Gobierno General registra déficits en todos los trimestres, destacándose un déficit cercano al 20% del PIB en el cuarto trimestre de 2025. Las sociedades no financieras muestran alta volatilidad: déficit de alrededor de −5,5% en el primer trimestre de 2025, superávit cercano a 13% en el cuarto trimestre de 2025 y déficit moderado en el primer trimestre de 2026. Las sociedades financieras mantienen valores cercanos a cero, alternando pequeños déficits y superávits. Las instituciones sin fines de lucro permanecen en equilibrio durante todo el período.
Fuente: Banco de la República - Cuentas Financieras

En comparación con el segundo trimestre de 2025, las necesidades consolidadas de financiamiento externas de la economía aumentaron 0,9 pp, reflejadas en los flujos financieros internos y externos de los sectores institucionales. En este sentido, la menor capacidad de financiamiento de los Hogares (-2,4 pp) y la mayor necesidad de financiamiento del Gobierno General (-1,9 pp) contribuyeron al incremento del déficit agregado, mientras que la mayor capacidad de financiamiento de las Sociedades no Financieras (2,2 pp) y la menor necesidad de financiamiento de las Sociedades Financieras (1,2 pp) mitigaron el incremento del déficit total.
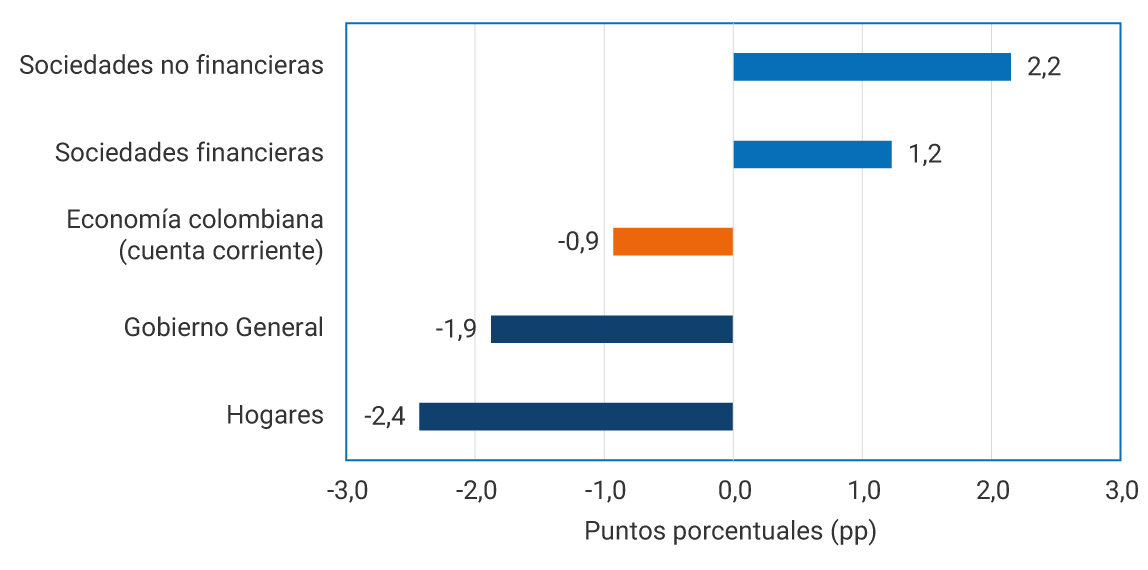
Gráfico 2. Explicación del cambio del balance ahorro inversión de la economía colombiana por sectores institucionales, 2025 II – 2026 II
Gráfico de barras horizontales. El eje horizontal muestra la contribución al cambio medida en puntos porcentuales (pp), con valores entre −4,0 y 4,0. El gráfico compara la contribución de distintos sectores institucionales al cambio observado entre el primer trimestre de 2025 y el primer trimestre de 2026. Las contribuciones positivas corresponden a sociedades no financieras, hogares y economía colombiana (cuenta corriente); las negativas, a sociedades financieras y Gobierno General. Las sociedades no financieras registran la mayor contribución positiva, con 2,4 puntos porcentuales. Los hogares aportan 1,0. La economía colombiana (cuenta corriente) presenta una mejora de 0,5 puntos porcentuales.
Por el contrario, las sociedades financieras contribuyen negativamente con −1,5 puntos porcentuales y el Gobierno General con −1,4 puntos porcentuales.
Fuente: Banco de la República - Cuentas Financieras

2. Por instrumento financiero / financiamiento externo neto

El balance trimestral negativo de ahorro inversión de la economía colombiana fue cubierto por flujos de financiamiento externos netos equivalentes al 2,8 % del PIB trimestral. Los ingresos netos de recursos financieros desde el resto del mundo se canalizaron principalmente a través de la emisión de participaciones de capital (3,2 %) y la disminución de depósitos en el exterior (5,5 %). Por otra parte, la menor tenencia neta de títulos (6,8 %) por parte de extranjeros contribuyó a reducir el déficit.

Gráfico 3. Financiamiento externo neto del balance ahorro inversión de Colombia por instrumento financiero, 2025 II – 2026 II
Gráfico de barras agrupadas y línea cuyo eje vertical representa porcentajes del PIB trimestral y el eje horizontal muestra los trimestres I a IV de 2025 y el trimestre I de 2026. Las barras muestran el aporte de distintos instrumentos financieros al financiamiento externo neto. La línea naranja representa el balance de la economía colombiana, la cual mantiene un déficit externo cercano al 2% del PIB, con el mayor déficit en el cuarto trimestre de 2025 (−2,8%) y una reducción del déficit en el primer trimestre de 2026 (−1,3%). En cuanto a los instrumentos financieros, efectivo y depósitos (F2) presenta las mayores entradas netas de recursos, especialmente en el tercer trimestre de 2025 (4,6% del PIB) y en el primer trimestre de 2026 (2,5%). Los títulos de deuda (F3) registran las mayores salidas netas, sobresaliendo el tercer trimestre de 2025 (−4,5%) y el primer trimestre de 2026 (−3,1%). Los préstamos (F4) muestran aportes positivos moderados en varios trimestres, mientras que acciones y participaciones en fondos de inversión (F5) alternan entre entradas y salidas, con una entrada destacada en el primer trimestre de 2025 (2,2%). oro monetario y derechos especiales de giro (F1), seguros y pensiones (F6), y cuentas por pagar y cobrar (F8), permanecen relativamente estables, con contribuciones cercanas a cero o de baja magnitud.
Fuente: Banco de la República - Cuentas Financieras

En comparación con las cifras del segundo trimestre de 2025, los mayores ingresos de financiamiento externo de 0,9 pp se explicaron principalmente por el cambio de flujo de depósitos (6,1 pp) y préstamos (1,7 pp), y la mayor emisión de participaciones de capital (1,7 pp). El cambio de flujo (en el sentido opuesto de los anteriores instrumentos) por parte de los títulos (8,8 pp) mitigó parcialmente el aumento de las necesidades de financiamiento externo.
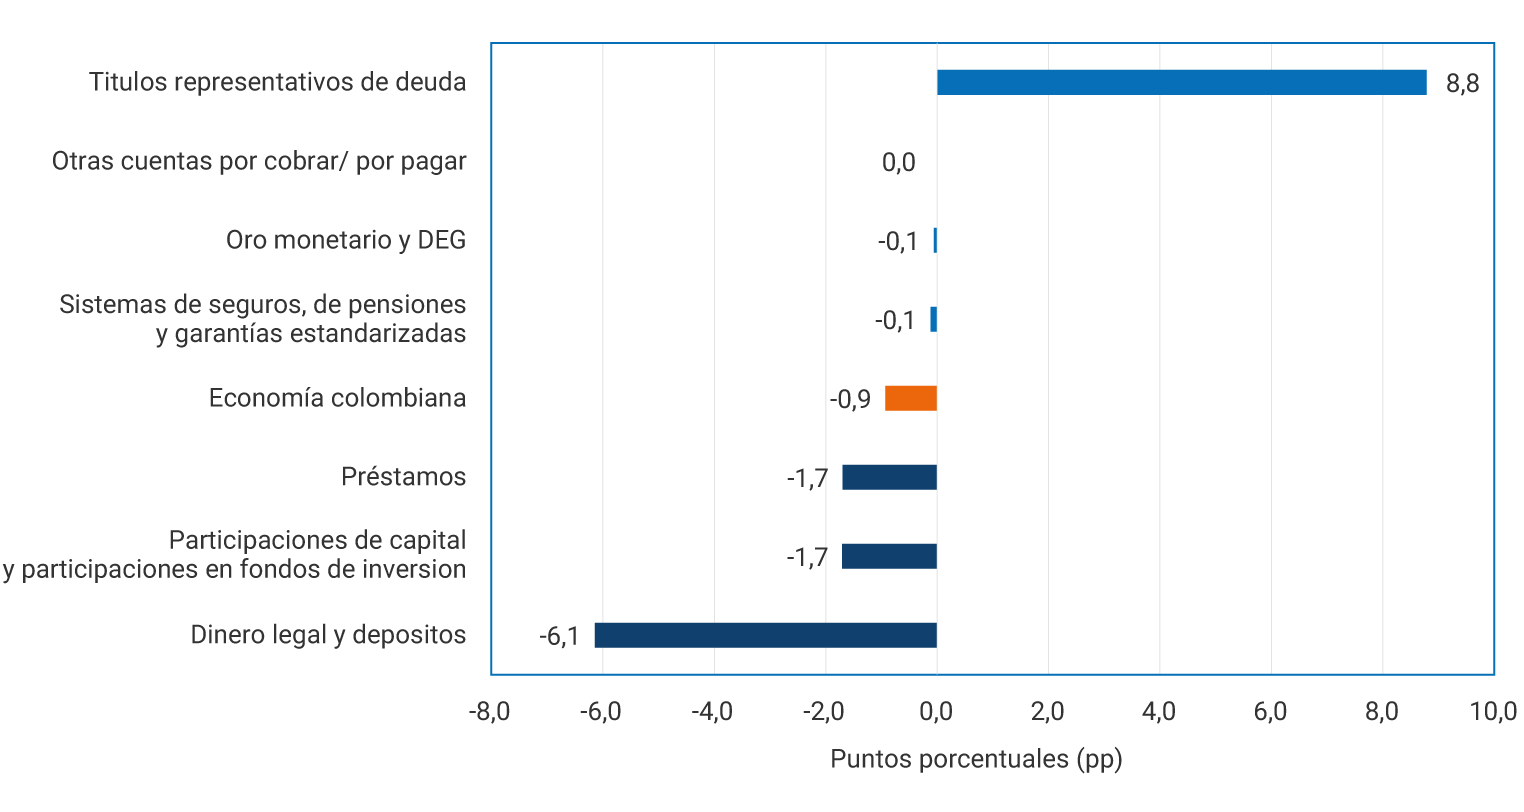
Gráfico 4. Explicación del cambio de las necesidades de financiamiento de la economía colombiana por instrumento financiero, 2025 II – 2026 II
Gráfico de barras horizontales. El eje horizontal muestra contribuciones medidas en puntos porcentuales (pp), con valores entre −4,0 y 6,0. El gráfico presenta la contribución de distintos instrumentos financieros al cambio observado en las necesidades de financiamiento de la economía colombiana entre el primer trimestre de 2025 y el primer trimestre de 2026. Las barras hacia la derecha indican contribuciones positivas y las barras hacia la izquierda contribuciones negativas. El mayor aporte positivo corresponde a dinero legal y depósitos, con 5,0. Le siguen préstamos, con 0,7; la economía colombiana, con 0,5; otras cuentas por cobrar y por pagar, con 0,3; y sistemas de seguros, pensiones y garantías estandarizadas, con 0,1. Por su parte, oro monetario y DEG registra una contribución ligeramente negativa de −0,1. Las mayores contribuciones negativas provienen de participaciones de capital y participaciones en fondos de inversión, con −3,2, y de títulos representativos de deuda, con −2,4.
Fuente: Banco de la República - Cuentas Financieras

Saldos de las cuentas financieras del segundo trimestre de 2026

1. Posición financiera neta por sector institucional

Al final del segundo trimestre de 2026, la economía colombiana registró una posición deudora neta con el resto del mundo equivalente al -39,7 % del PIB anual. Los sectores con posiciones deudoras netas fueron las sociedades no financieras (-66,7 %) y el Gobierno General (-46,5 %). Mientras que los hogares (66,6 %) y las sociedades financieras (6,7 %) presentaron posiciones acreedoras netas.

Entre los segundos trimestres de 2025 y 2026, la posición deudora externa de la economía se mantuvo en -39,7 % del PIB anual. Al interior de la economía, los sectores residentes modificaron sus posiciones. Por un lado, las sociedades no financieras (5,8 pp) redujeron su posición deudora neta, mientras que los hogares (2,7 pp) y las sociedades financieras (1,4 pp) redujeron su posición acreedora neta. Adicionalmente, el Gobierno General (1,7 pp) aumentó su posición deudora neta.
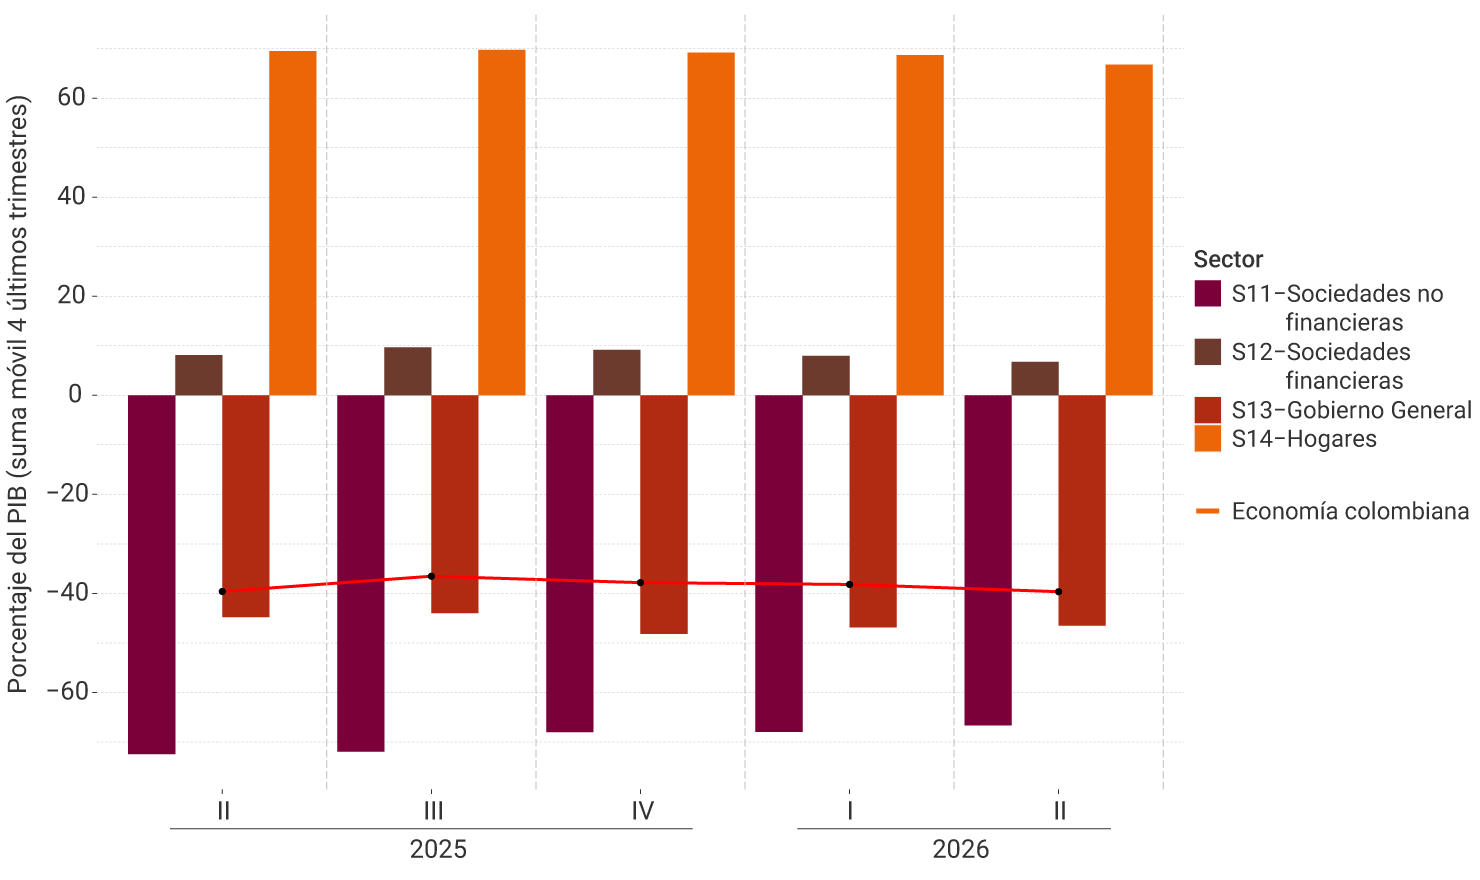
Gráfico 5. Posición neta financiera de Colombia por sector institucional, 2025 II – 2026 II (porcentaje del PIB nominal anual*)
* Corresponde a la suma móvil del PIB trimestral de los últimos 4 periodos
Gráfico de barras agrupadas y línea, cuyo eje vertical muestra porcentajes del PIB anualizado, calculado como la suma móvil de los últimos cuatro trimestres. El eje horizontal presenta los trimestres I a IV de 2025 y el trimestre I de 2026. La línea naranja representa la posición neta financiera de la economía colombiana en su conjunto. Las barras representan la posición neta financiera de cuatro sectores institucionales: sociedades no financieras (S11), sociedades financieras (S12), Gobierno General (S13) y hogares (S14). 
Durante todo el período, los hogares (S14) mantienen la principal posición acreedora de la economía, con valores positivos superiores al 60% del PIB, aunque muestran una leve reducción hasta alrededor de 64% en el primer trimestre de 2026. Las sociedades financieras (S12) también registran una posición acreedora positiva, que disminuye gradualmente de 9% a 5% del PIB. Las sociedades no financieras (S11) presentan la mayor posición deudora, con niveles cercanos a −76% al inicio de 2025 y −70% en el primer trimestre de 2026. El Gobierno General (S13) conserva una posición neta deudora relativamente estable, entre −43% y −48% del PIB.
Fuente: Banco de la República - Cuentas Financieras

2. Posición externa neta por instrumento financiero

Al final del segundo trimestre de 2026, la posición deudora neta de la economía colombiana con el resto del mundo equivalente al -39,7 % del PIB anual estuvo representada principalmente por participaciones de capital (-27,6 %), préstamos (-15,3 %) y títulos de deuda (-1,7 %). Lo anterior fue parcialmente compensado por las tenencias en el exterior de depósitos (3,9 %) por parte de los residentes colombianos.

Entre los segundos trimestres de 2025 y 2026, la posición deudora neta de la economía se mantuvo en -39,7 % del PIB anual. Dicha estabilidad se reflejó en la mayor posición deudora en participaciones de capital (3,7 pp) y la menor posición acreedora en títulos (1,0 pp). Simultáneamente, se redujeron las posiciones deudoras en préstamos (4,0 pp) y títulos de deuda (0,3 pp).
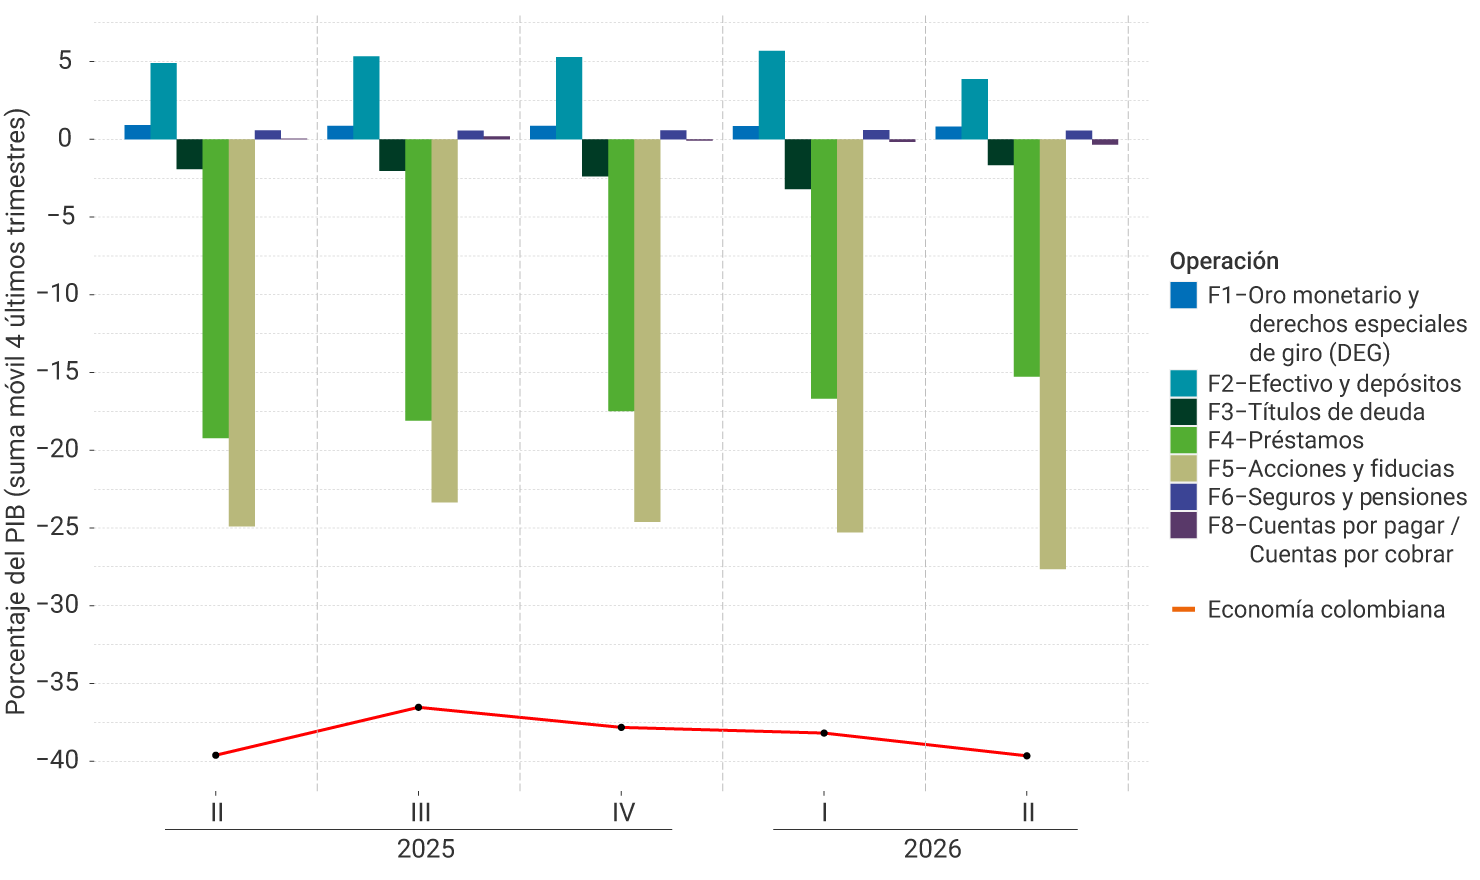
Gráfico 6. Posición financiera externa neta de la economía colombiana por instrumento financiero, 2025 II – 2026 II (porcentaje del PIB nominal anual*)
* Corresponde a la suma móvil del PIB trimestral de los últimos 4 periodos
Gráfico de barras agrupadas y línea cuyo eje vertical muestra porcentajes del PIB anualizado, calculado como la suma móvil de los últimos cuatro trimestres. El eje horizontal presenta los trimestres I a IV de 2025 y el trimestre I de 2026. La línea naranja indica la posición financiera externa neta total de la economía colombiana, la cual mantiene una posición negativa, que pasa de aproximadamente −44% del PIB en el primer trimestre de 2025 a cerca de −46% en el primer trimestre de 2026. Las barras representan la posición financiera externa neta por instrumento financiero: la principal posición deudora corresponde a acciones y participaciones en fondos de inversión (F5), con valores cercanos a −29% al inicio del período y alrededor de −32% al primer trimestre de 2026. También destacan los préstamos (F4), aunque su posición negativa se reduce gradualmente de cerca de −20% a −17%. Los títulos de deuda (F3) presentan una posición deudora más moderada, que aumenta de −2% a −5%. En contraste, efectivo y depósitos (F2) mantienen una posición acreedora positiva y creciente, pasando de 5% a 6%. El oro monetario y DEG (F1) y los seguros y pensiones (F6) registran posiciones positivas pequeñas, cercanas a 1% y 0,5%, respectivamente, mientras que cuentas por pagar y por cobrar (F8) se mantienen alrededor de cero, con ligeras variaciones.
Fuente: Banco de la República - Cuentas Financieras